INPUTRAKYAT_LUTIM, – Ketetapan pajak sebesar Rp 311,059 miliar yang dibebankan Pemerintah Kabupaten Luwu Timur kepada PT Vale Indonesia menjadi perhatian DPRD.
Hingga kini, kewajiban Pajak Mineral Bukan Logam dan Batuan (MBLB) tersebut belum dibayarkan. Sikap perusahaan terhadap surat ketetapan pajak itu juga dinilai perlu diperjelas.
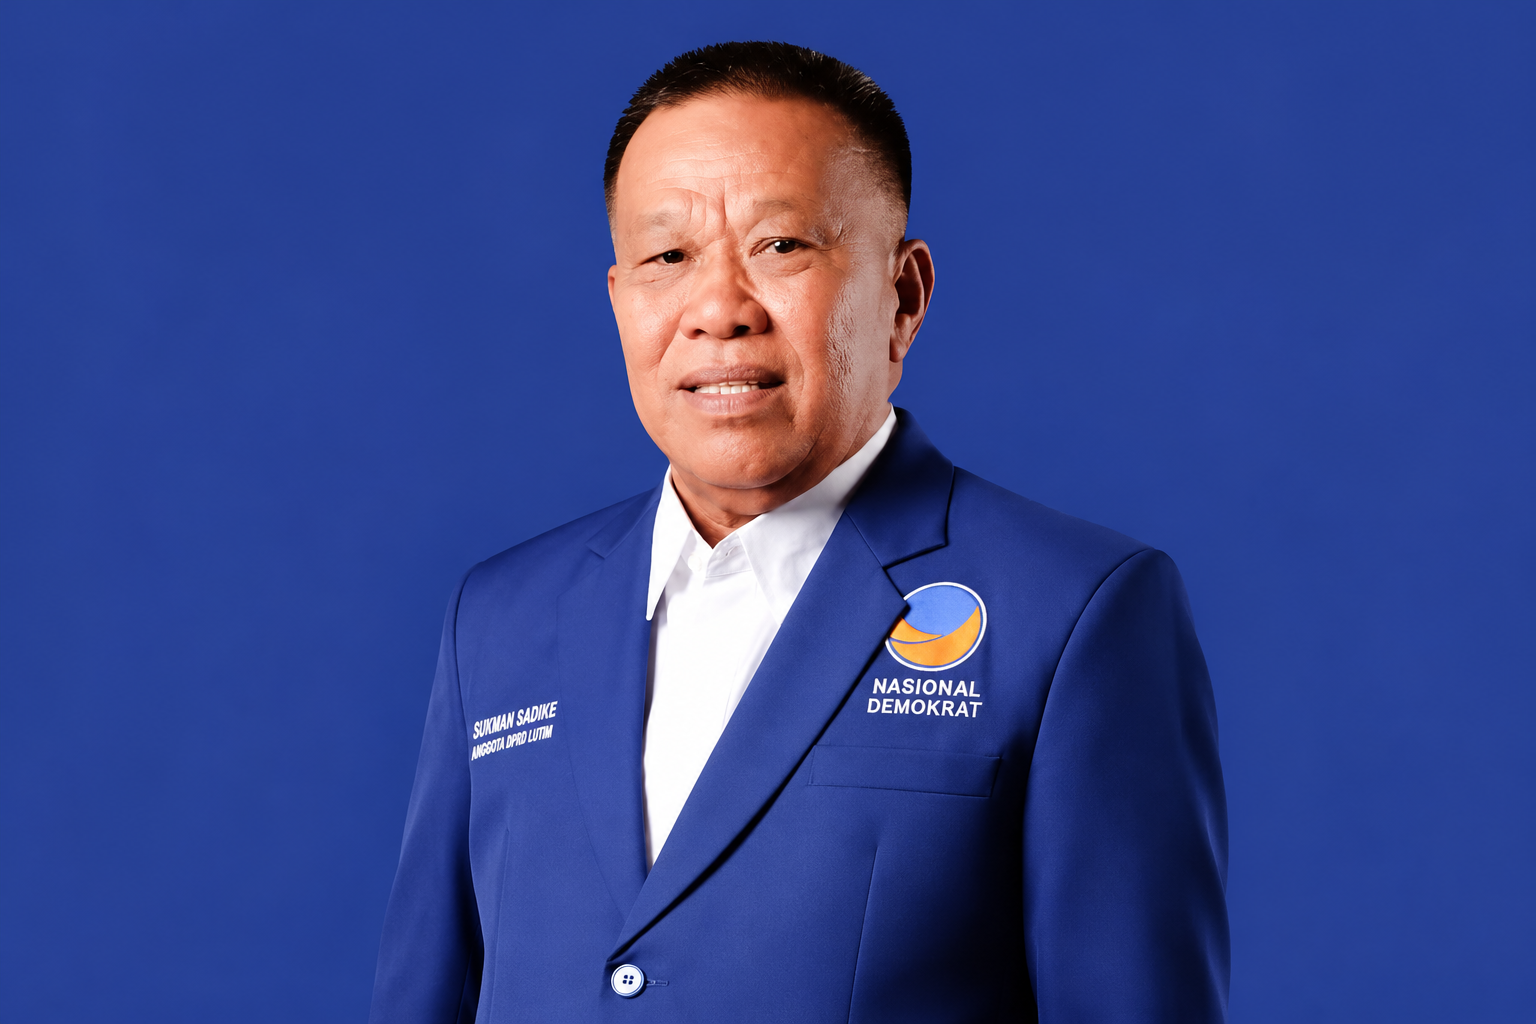
Anggota DPRD Luwu Timur dari Fraksi NasDem, Sukman Sadike, menyoroti belum adanya kepastian penyelesaian kewajiban tersebut.
Menurut dia, potensi penerimaan pajak MBLB memiliki arti penting bagi kemampuan keuangan daerah, terutama di tengah kebijakan efisiensi anggaran pemerintah.
Persoalan ini bukan semata menyangkut angka dalam dokumen perpajakan. Penerimaan dari sektor pajak daerah merupakan salah satu sumber pembiayaan pembangunan dan pelayanan publik yang menjadi kewenangan pemerintah kabupaten.
Pemerintah Kabupaten Luwu Timur sebelumnya telah menerbitkan Surat Ketetapan Pajak Daerah Kurang Bayar (SKPDKB) kepada PT Vale Indonesia dengan nilai mencapai Rp.311,059 miliar. Namun, sampai saat ini pembayaran atas ketetapan tersebut belum terealisasi.
Di sisi lain, belum terdapat kejelasan mengenai sikap resmi perusahaan, apakah menerima ketetapan tersebut atau akan mengajukan keberatan melalui mekanisme perpajakan yang berlaku.
Sukman menilai, kejelasan sikap perusahaan diperlukan agar persoalan tersebut tidak berlarut-larut. Jika terdapat keberatan terhadap nilai ketetapan pajak, perusahaan dapat menempuh prosedur hukum yang tersedia. Sebaliknya, apabila tidak ada keberatan, kewajiban pembayaran perlu diselesaikan sesuai ketentuan.
Batas waktu 25 Desember 2026 menjadi perhatian dalam pembahasan kewajiban pajak tersebut. Apabila penerimaan itu tidak terealisasi hingga akhir tahun anggaran, pemerintah daerah berpotensi kehilangan ruang fiskal yang dapat dimanfaatkan untuk membiayai sejumlah program prioritas.
Di antara program yang berkaitan dengan kapasitas fiskal daerah adalah bantuan pendidikan dan beasiswa, bantuan sosial bagi warga lanjut usia, serta program pupuk gratis bagi petani.
Dalam kerangka hukum, Pajak MBLB merupakan salah satu jenis pajak kabupaten/kota sebagaimana diatur dalam Pasal 4 ayat (2) huruf f Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah.
Ketentuan tersebut menempatkan penerimaan Pajak MBLB sebagai bagian dari Pendapatan Asli Daerah (PAD). Karena itu, optimalisasi pemungutannya menjadi salah satu instrumen pemerintah kabupaten untuk memperkuat kemandirian fiskal.
Persoalan tagihan PT Vale juga bersinggungan dengan pembahasan APBD 2026. Potensi penerimaan yang telah diperhitungkan dalam kebijakan anggaran perlu mendapatkan kepastian realisasi agar perencanaan pendapatan dan belanja daerah dapat berjalan sesuai proyeksi.
Sukman mendorong pemerintah daerah tetap mengedepankan prosedur hukum, transparansi, dan akuntabilitas dalam menyelesaikan persoalan tersebut. Kepastian status SKPDKB diperlukan agar hak fiskal daerah tidak terkatung-katung.
Penyelesaian kewajiban pajak ini sekaligus menjadi ujian bagi optimalisasi sumber pendapatan daerah di tengah tuntutan pembiayaan pembangunan yang terus berjalan. Bagi Luwu Timur, realisasi penerimaan pajak bukan hanya persoalan administrasi, melainkan juga berkaitan dengan ruang pemerintah daerah dalam mempertahankan program pelayanan dan kesejahteraan masyarakat.